Fără verificări după încheierea reparațiilor: Curtea de Conturi a descoperit deficiențe în gestionarea banilor la Primăria Chișinău
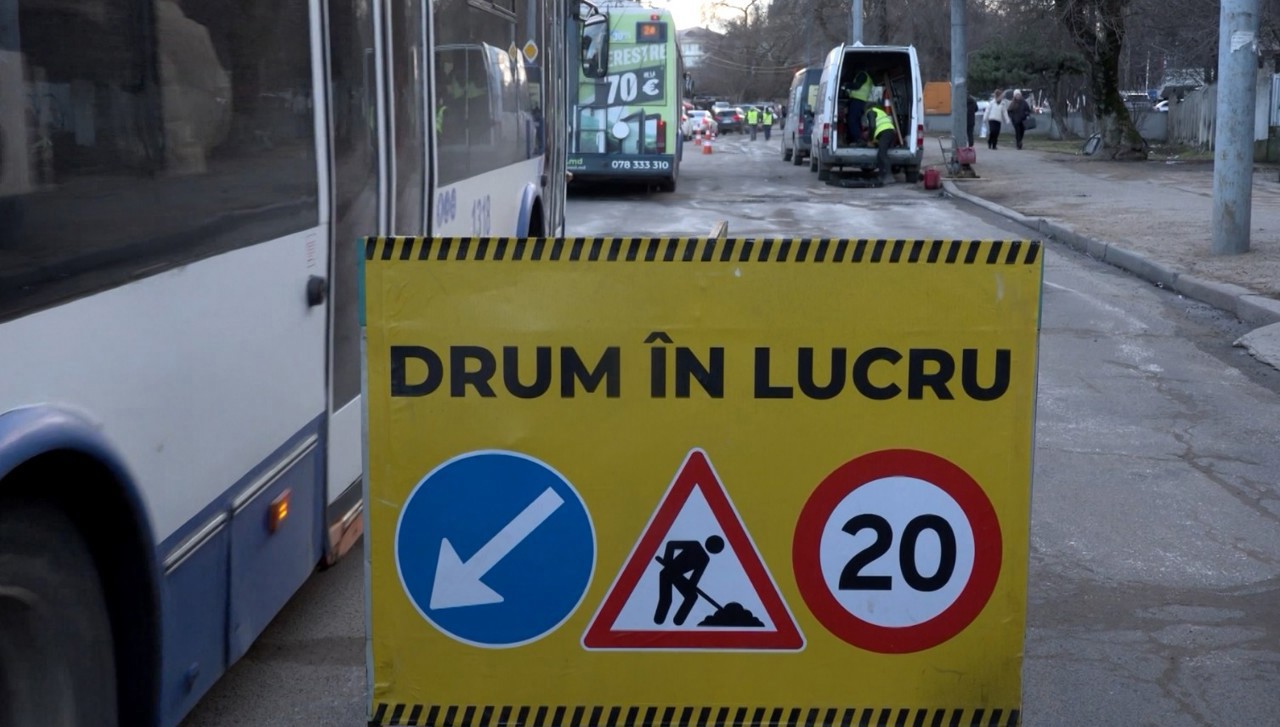
Nereguli în gestionarea lucrărilor de reparație și întreținere a drumurilor, precum și a altor proiecte de infrastructură din municipiul Chișinău. Un raport de audit, prezentat pe 30 octombrie de Curtea de Conturi, scoate la iveală deficiențe la mai multe etape de implementare a proiectelor - de la alocarea și utilizarea fondurilor publice până la supravegherea lucrărilor și monitorizarea acestora după finalizare.
Bani alocați pentru infrastructură, dar fără o documentație clară
Auditul a constatat că în bugetul provizoriu pentru anul 2025 a fost inclus un proiect de infrastructură rutieră în valoare de 168 de milioane de lei, fără o corelare corespunzătoare cu clasificarea bugetară a cheltuielilor aferente. Această situație a afectat transparența și claritatea modului în care au fost reflectate cheltuielile destinate proiectului.
De asemenea, pentru anii 2024–2025, au fost aprobate alocații pentru investiții în valoare totală de aproximativ 238 de milioane de lei, fără ca acestea să fie repartizate integral pe obiective concrete. În consecință, legătura dintre fondurile aprobate și proiectele pentru care urmau să fie utilizate nu a fost suficient de clară, ceea ce a îngreunat urmărirea și verificarea utilizării resurselor încă din etapa de planificare.
Auditorii au mai constatat că, în 16 cazuri, planurile de achiziții nu au fost corelate cu alocațiile bugetare destinate unor proiecte de investiții în valoare de 258.8 milioane de lei. Totodată, au fost identificate proceduri de achiziție inițiate înainte ca acestea să fie incluse în planul anual.
O altă neregulă vizează publicarea anunțurilor obligatorii pentru 13 proceduri de achiziție, în valoare totală de 69.1 milioane de lei. Acestea nu au fost publicate în Buletinul Achizițiilor Publice, deși unele informații erau disponibile în Sistemul Informațional de Achiziții Publice.
De asemenea, 20 de contracte, în valoare totală de 51.1 milioane de lei, nu au fost incluse în rapoartele de monitorizare publicate. Mai mult, raportul anual privind monitorizarea executării planului de achiziții publice pentru anul 2025 nu a fost întocmit.
Viceprimarul capitalei, Olesea Pșenițchi, a dat asigurări, la ședința Curții de Conturi, că administrația municipală a luat act de aceste nereguli și va depune eforturi pentru a evita repetarea unor asemenea situații.
Deficiențe în monitorizarea și întreținerea infrastructurii aflate în perioada de garanție
Raportul Curții de Conturi atrage atenția și asupra nerespectării de către autoritățile locale a regulilor privind întreținerea obiectivelor de infrastructură aflate încă în perioada de garanție.
Auditorii au constatat că, înainte de alocarea unor fonduri suplimentare, preturile de sector nu au evaluat suficient cauzele degradării infrastructurii și nu au clarificat dacă problemele constatate ar putea fi legate de eventuale deficiențe ale lucrărilor executate inițial.
Reparații capitale prezentate drept lucrări de reabilitare
Auditul a constatat că lucrările executate la 29 de obiective de infrastructură, în valoare totală de aproximativ 7.3 milioane de lei, au fost înregistrate drept reparații curente, deși, prin natura intervențiilor, prezentau caracteristici specifice reparațiilor capitale.
Un alt exemplu vizează Întreprinderea Municipală „Regia Exdrupo”, care a efectuat lucrări de reabilitare a cel puțin 16 străzi, în valoare totală de aproximativ 115.8 milioane de lei.
Prin natura și amploarea lor, aceste intervenții depășeau categoria lucrărilor de întreținere curentă, având caracteristici specifice reparațiilor capitale sau reabilitării.
Pentru lucrările respective nu a fost prezentată documentația de proiect și de deviz corespunzătoare naturii intervențiilor efectuate.
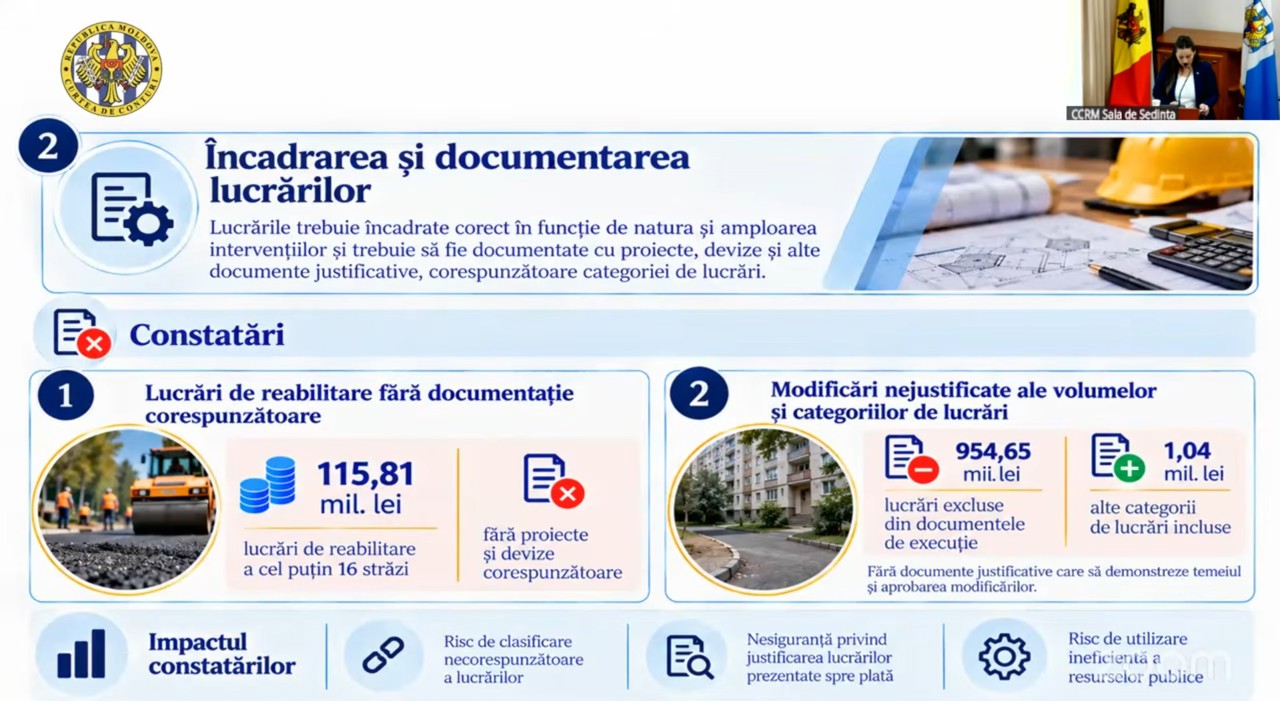
„Încadrarea corectă a lucrărilor este importantă, deoarece determină cerințele privind documentația tehnică și de deviz, modul de planificare și evidență, precum și condițiile de executare și recepție”, a precizat Tatiana Ungureanu, auditoare în cadrul Curții de Conturi.
„Noi, de exemplu, le calificăm ca proiecte capitale, dar Ministerul Infrastructurii și Dezvoltării Regionale le consideră drept cheltuieli curente. Fiecare proiect pe care îl elaborăm este pregătit de specialiști angajați de primărie. Și, în cazul în care ei califică că sunt lucrări curente, noi îl calificăm așa. Nu știu ce am putea noi, ca municipalitate, să întreprindem în cazul în care tot noi contractăm specialiști pentru determinarea acestor lucrări”, a explicat viceprimarul municipiului Chișinău, Olesea Pșenițchi, în cadrul ședinței.
În replică, președinta Curții de Conturi, Tatiana Șevciuc, a subliniat că interpretarea eronată a cadrului normativ nu justifică nerespectarea legislației, iar clasificarea lucrărilor trebuie să corespundă normelor în vigoare.
„Faptul că persoana care este responsabilă nu a interpretat corect cadrul de reglementare, cred că nu ne dă temei ca noi să mergem tot pe pistă greșită. Evident că trebuie să fie o aliniere strictă a clasificației lucrărilor la exigențele acelui cod practic în construcții și alte norme metodologice ca să asigurăm corectitudinea înregistrării contabile a patrimoniului municipal”, a punctat Șevciuc.
Lucrări achitate înainte de executare
O altă neregulă identificată de auditori vizează achitarea unor lucrări înainte de executarea efectivă a acestora. În decembrie 2025, Pretura sectorului Ciocana a achitat integral suma de 2 milioane de lei pentru lucrări care, la momentul efectuării plății, nu fuseseră încă executate.
„Documentele prezentate auditului nu au confirmat executarea lucrărilor la data achitării, iar potrivit informațiilor disponibile, acestea au fost finalizate aproximativ la sfârșitul lunii mai 2026. Verificările fizice au evidențiat neconcordanțe între cantitățile de materiale consemnate în documentele de recepție și cele identificate efectiv în teren, în valoare de 128.000 de lei”, a raportat Tatiana Ungureanu.
În acest context, Curtea de Conturi subliniază că documentele de recepție a lucrărilor trebuie să fie susținute de verificări efective în teren. Totodată, persoanele responsabile de supravegherea tehnică trebuie să poată demonstra ce verificări au efectuat, ce neconformități au identificat și ce măsuri au solicitat pentru remedierea acestora.
Deficiențe în supravegherea tehnică a obiectivelor finalizate
O altă neregulă semnalată de Curtea de Conturi vizează lipsa unei supravegheri tehnice corespunzătoare a obiectivelor de infrastructură după darea acestora în exploatare.
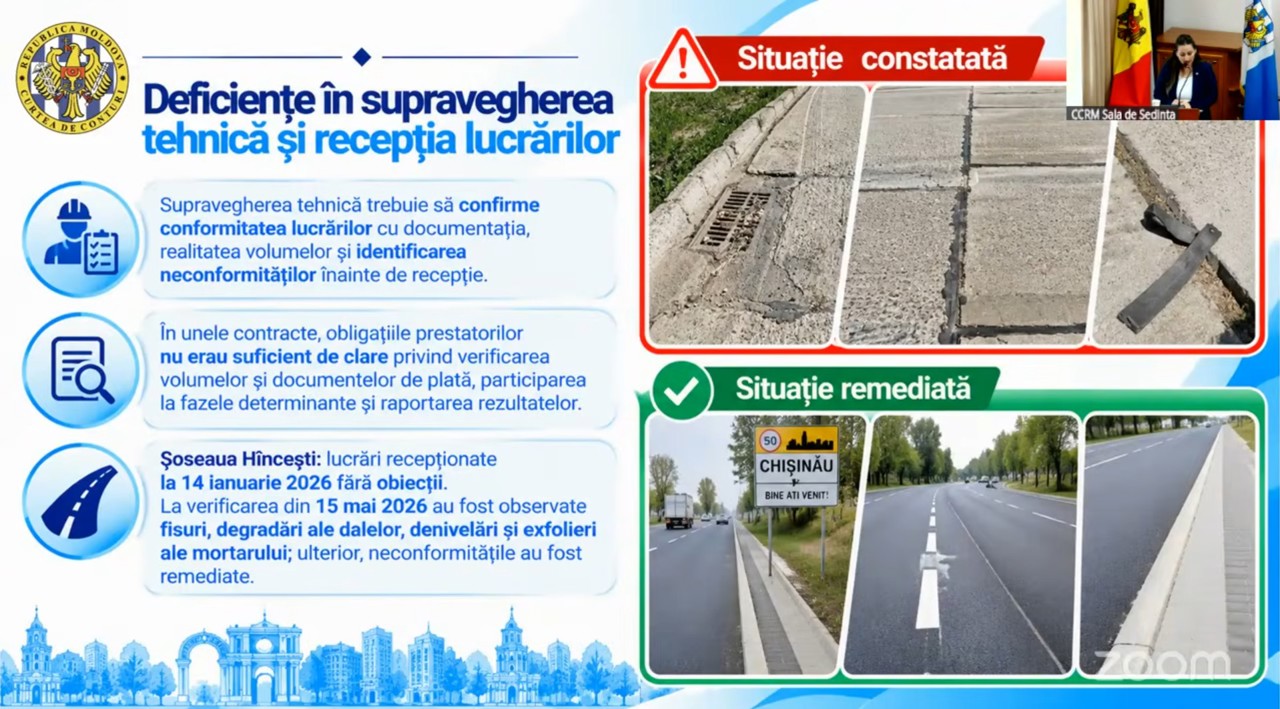
„Verificările în teren au identificat situații în care starea unor obiective nu corespundea pe deplin cu ceea ce rezulta din documentele de recepție. Astfel, pe șoseaua Hâncești, lucrările de reparație periodică au fost recepționate la 14 ianuarie 2026, fără consemnarea unor obiecții. La verificarea efectuată de audit la 15 mai 2026, au fost observate fisuri longitudinale, denivelări în zona bordurilor și a gurilor de canalizare și altele”, a menționat raportoarea.
Potrivit acesteia, deficiențele identificate în urma verificărilor au fost ulterior remediate.
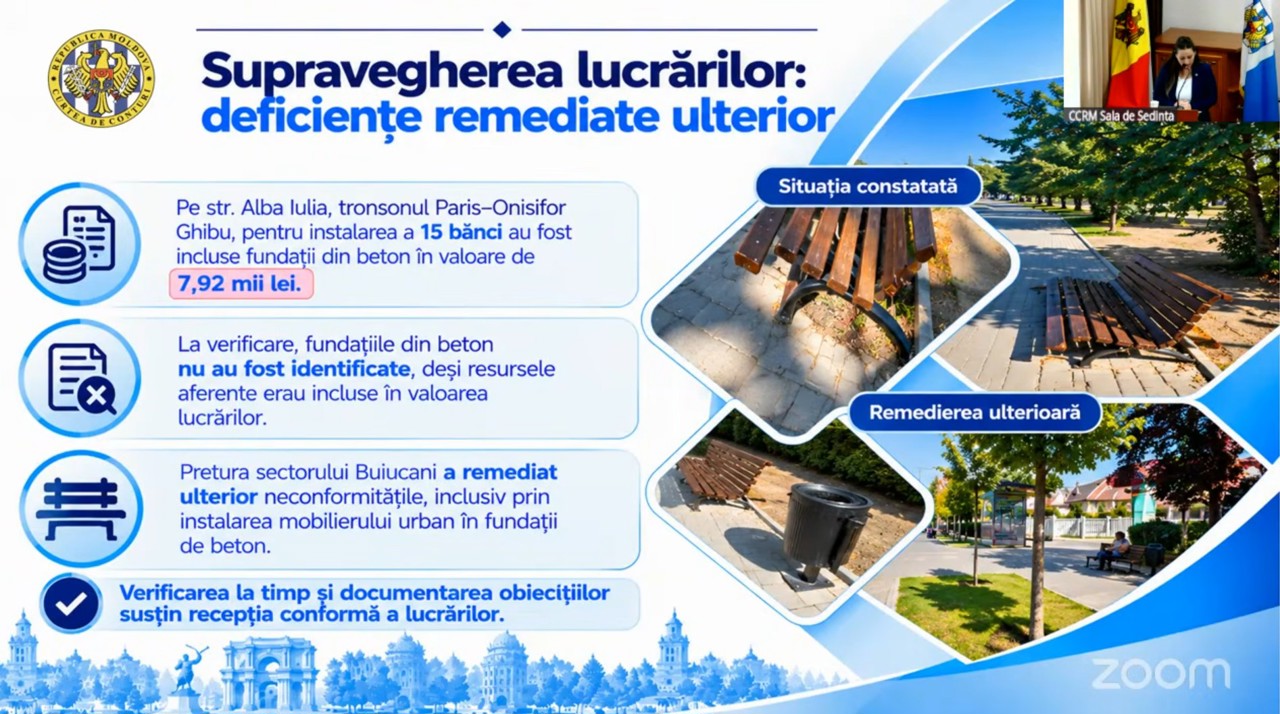
Un alt caz identificat de auditori vizează un tronson al străzii Alba Iulia, cuprins între străzile Paris și Onisifor Ghibu. Pentru instalarea a 15 bănci au fost prevăzute fonduri de aproximativ 8.000 de lei destinate executării fundațiilor din beton. La momentul verificării, însă, aceste fundații nu au fost identificate în teren.
Ulterior, Pretura sectorului Buiucani a remediat neconformitățile constatate, inclusiv prin instalarea mobilierului urban pe fundații din beton.
„Un proiect nu se încheie în momentul în care antreprenorul declară lucrările finalizate. Este necesară recepția conformă, transmiterea către gestionar, înregistrarea contabilă și monitorizarea garanției. Responsabilitățile trebuie să fie clare de la bun început până la final, chiar și atunci când în realizarea proiectului sunt implicate mai multe subdiviziuni, preturi, întreprinderi municipale și prestatori contractați”, a explicat Tatiana Ungureanu.
De asemenea, Curtea de Conturi a evidențiat caracterul repetitiv al unor neconformități, recomandând necesitatea consolidării controlului intern, a corelării documentației bugetare, tehnice și contractuale, precum și a delimitării clare a responsabilităților între entitățile implicate.
CITIȚI ȘI: