Avertizări după majorarea ratei de bază: „Trebuie să ne pregătim pentru câteva luni mai complicate”
Majorarea ratei de bază la 11% de către Banca Națională a Moldovei (BNM) riscă să frâneze și mai mult investițiile, creditarea și consumul, într-o economie care a înregistrat o creștere de doar 0.6% în primul semestru al anului 2026. Expertul economic Marin Gospodarenco consideră că decizia este una dură și ridică semne de întrebare privind proporționalitatea măsurii.
Expertul consideră că o abordare graduală ar fi putut limita riscul ca lupta împotriva inflației să afecteze și mai mult activitatea economică.
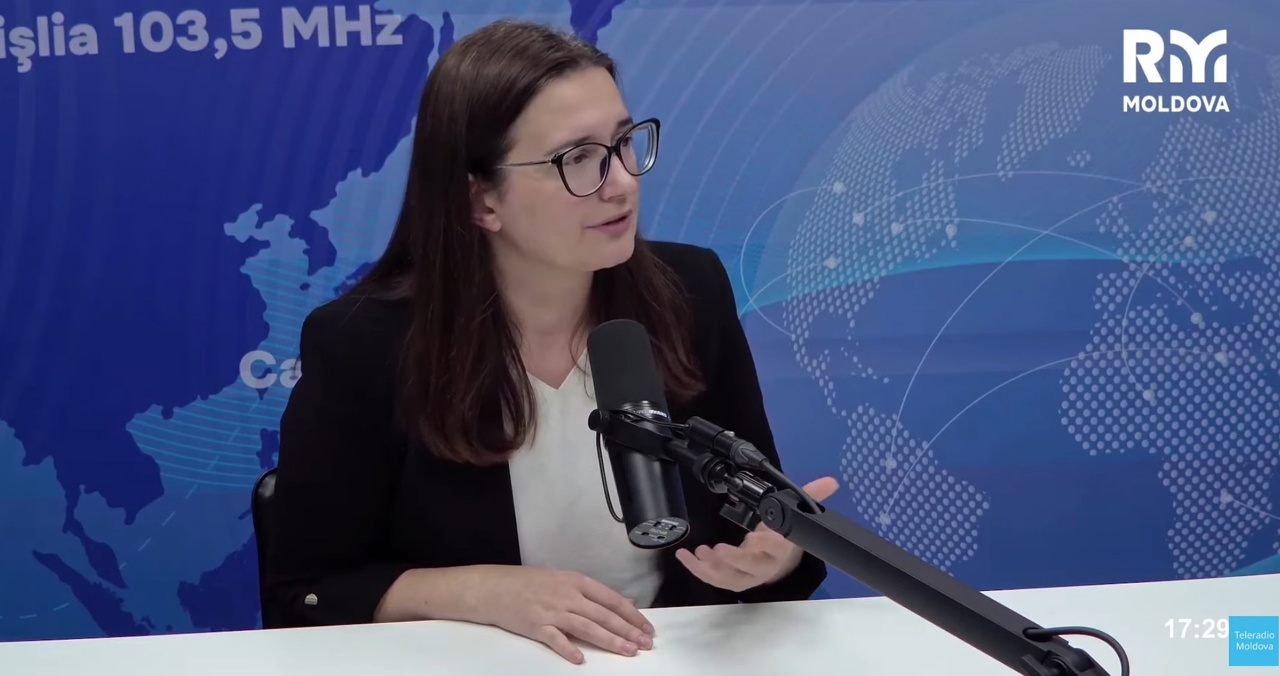
„Este o decizie destul de dură, care, din păcate, ridică semne de întrebare privind proporționalitatea măsurii. Înțeleg preocuparea BNM pentru inflație, însă trebuie să ținem cont și de starea economiei noastre. În primul semestru, economia Republicii Moldova a crescut cu doar 0.6 procente. În aceste condiții, majorarea rapidă a dobânzilor riscă să frâneze și mai mult investițiile, creditarea și consumul. Pe de altă parte, nu contest necesitatea combaterii inflației, dar cred că o abordare mai graduală ar fi meritat să fie luată în calcul”, a declarat Marin Gospodarenco la emisiunea „Zi de Zi” de la Radio Moldova.
Dobânzile nu pot opri scumpirea gazelor și a petrolului
O parte importantă a presiunilor inflaționiste vine din exterior, în special din creșterea prețurilor la resursele energetice. Potrivit expertului, politica monetară poate limita efectele secundare ale scumpirilor, prin temperarea consumului și a cererii, însă nu poate influența direct prețurile la gaze sau petrol.
„Numai în septembrie, gazele naturale s-au scumpit cu peste 40 de procente, contribuind semnificativ la creșterea prețurilor. Oricât ar majora BNM dobânzile, acest lucru nu poate reduce prețurile internaționale la gaze sau petrol. Desigur, dobânzile mai mari pot tempera consumul și pot împiedica propagarea scumpirilor în întreaga economie, dar acest mecanism funcționează cu întârziere. Cu alte cuvinte, BNM poate controla doar efectele secundare ale inflației, însă are posibilități limitate de a elimina cauzele acesteia. Tocmai de aceea, trebuie evaluat atent dacă beneficiile unei majorări atât de mari justifică și costurile economice”, a explicat Marin Gospodarenco.
Creditele mai scumpe pot determina agenții economici să amâne investițiile, achizițiile de echipamente sau angajările. În anumite condiții, o parte din costurile suplimentare ar putea fi transferate în prețurile produselor și serviciilor.
„Pentru mediul de afaceri este un semnal îngrijorător, în special pentru întreprinderile mici și mijlocii. (...) Există și riscul ca întreprinderile care lucrează cu împrumuturi să transfere o parte din costurile financiare suplimentare în prețurile produselor și serviciilor, dacă piața le va permite. Apare un paradox: încercăm să reducem inflația prin dobânzi mai mari, dar, pentru anumite întreprinderi, aceste dobânzi devin ele însele un cost suplimentar”, a subliniat expertul.
Ce se întâmplă cu cei care au credite
Efectele majorării dobânzilor asupra populației vor depinde de condițiile contractuale ale împrumuturilor. Pentru a ilustra impactul asupra bugetului unei familii, Marin Gospodarenco a prezentat un exemplu de credit ipotecar de 500.000 de lei, contractat pe o perioadă de 20 de ani, în cazul căruia o creștere a dobânzii de la 9% la 11% ar majora rata lunară cu aproximativ 650 de lei.
„Cei care au credite cu dobândă fixă nu ar trebui să fie afectați imediat, atât timp cât perioada de dobândă fixă prevăzută în contract este în vigoare. În schimb, persoanele care au credite cu dobândă flotantă trebuie să fie mai atente la următoarea recalculare. Dobânda poate crește în funcție de indicele de referință și de condițiile contractuale. (...) Nu spun că toate creditele se vor scumpi în această proporție, dar exemplul arată cât de sensibil poate deveni bugetul unei familii în Republica Moldova”, a menționat Marin Gospodarenco.
Prudență la contractarea împrumuturilor
Analistul economic a recomandat prudență la contractarea noilor împrumuturi, inclusiv în eventualitatea unor noi majorări ale dobânzilor.
„BNM anticipează că inflația va continua să crească până la sfârșitul anului 2026 și își va reveni în trimestrul trei al anului 2027. Aceasta înseamnă că presiunea asupra bugetelor noastre nu va dispărea prea curând. Nu poate fi exclus nici riscul inflației de două cifre, dacă vor continua scumpirile în energie și la alte produse importate”, a subliniat Gospodarenco.
Cei care intenționează să ia credite sunt sfătuiți să compare ofertele bancare și să analizeze dacă își pot permite rambursarea. În mod ideal ar fi ca rata lunară să nu depășească o treime din venitul net al familiei, iar pentru cheltuieli neprevăzute să existe o rezervă financiară, a explicat expertul.
„Trebuie să ne pregătim pentru câteva luni mai complicate”, a anticipat Marin Gospodarenco.
Potrivit acestuia, îngrijorare nu este legată doar de o inflație ridicată, ci de combinația dintre prețuri mari, credite scumpe și o economie care crește prea lent.
BNM a majorat cu încă două puncte procentuale rata de bază aplicată principalelor operațiuni de politică monetară pe termen scurt, până la 11% anual, față de 9% cât era după ajustarea din 17 septembrie.
În luna martie, rata de bază era de 5%, iar toate ajustările ulterioare au presupus majorări. Prin majorarea ratei de politică monetară BNM urmărește să tempereze creșterea inflației. Necesitatea înăspririi politicii monetare este determinată de intensificarea presiunilor inflaționiste interne și externe, în condițiile volatilității piețelor energetice și ale incertitudinilor geopolitice.
CITIȚI ȘI: